Việc xác định sai đối tượng tự quyết toán không chỉ dẫn đến rủi ro bị truy thu, phạt chậm nộp mà còn trực tiếp ảnh hưởng đến quyền lợi cư trú và thủ tục xuất cảnh. Bài viết dưới đây cung cấp cái nhìn chiến lược nhằm giúp cá nhân và doanh nghiệp tối ưu hóa quy trình tuân thủ, nhận diện 05 trường hợp bắt buộc người nước ngoài tự quyết toán thuế TNCN để chủ động kiểm soát rủi ro pháp lý.
Bước sang kỳ tính thuế năm 2026, hệ thống quản trị thuế tại Việt Nam chứng kiến sự chuyển đổi mang tính bước ngoặt với việc áp dụng đồng bộ Luật Thuế Thu nhập cá nhân (TNCN) số 109/2025/QH15 và Nghị định 253/2026/NĐ-CP. Với tư cách là chuyên gia tư vấn cấp cao, tôi khẳng định rằng Tổng cục Thuế sẽ chính thức vận hành cơ chế đối soát dữ liệu tự động trên hệ thống tập trung từ năm 2026. Điều này đồng nghĩa với việc mọi sai sót trong phân loại đối tượng quyết toán sẽ bị hệ thống nhận diện tức thì.
CƠ SỞ PHÁP LÝ & NGUYÊN TẮC CỦA VIỆC ỦY QUYỀN VÀ TỰ QUYẾT TOÁN THUẾ
Trong bối cảnh quản lý thuế hiện đại, việc nắm vững khung pháp lý hiệu lực giai đoạn 2025-2026 là điều kiện tiên quyết cho công tác quản trị rủi ro. Danh mục cơ sở pháp lý trọng yếu:
- Luật Quản lý thuế số 38/2019/QH14.
- Luật Thuế TNCN số 109/2025/QH15.
- Nghị định số 253/2026/NĐ-CP: Quy định chi tiết thi hành Luật Thuế TNCN.
- Thông tư số 87/2026/TT-BTC: Hướng dẫn hồ sơ giảm trừ gia cảnh (đặc biệt là yêu cầu hợp pháp hóa lãnh sự).
- Thông tư số 90/2026/TT-BTC: Quy định về đăng ký thuế và các mẫu biểu (Mẫu 20-ĐKT).
- Thông tư số 50/2024/TT-BYT: Danh mục bệnh hiểm nghèo được xét giảm thuế.
Nguyên tắc cốt lõi: Sự khác biệt giữa “Ủy quyền quyết toán” (Điều 51 Nghị định 253/2026/NĐ-CP) và “Tự quyết toán” nằm ở tính tập trung của nguồn thu nhập. Điều kiện để được ủy quyền là cá nhân phải có duy nhất một nguồn thu nhập từ tiền lương tại tổ chức và thực tế đang làm việc tại đó vào thời điểm quyết toán. Khi xuất hiện các yếu tố biến động về nguồn thu hoặc các yêu cầu giảm trừ đặc thù, cá nhân bắt buộc phải trực tiếp kê khai để đảm bảo tính chính xác mà hệ thống đối soát tự động yêu cầu.
05 TRƯỜNG HỢP BẮT BUỘC TỰ QUYẾT TOÁN THUẾ TNCN
Cấu trúc thu nhập của nhân sự nước ngoài thường rất phức tạp. Việc nhận diện đúng 05 kịch bản dưới đây là yếu tố then chốt để quản trị rủi ro tài chính cá nhân.
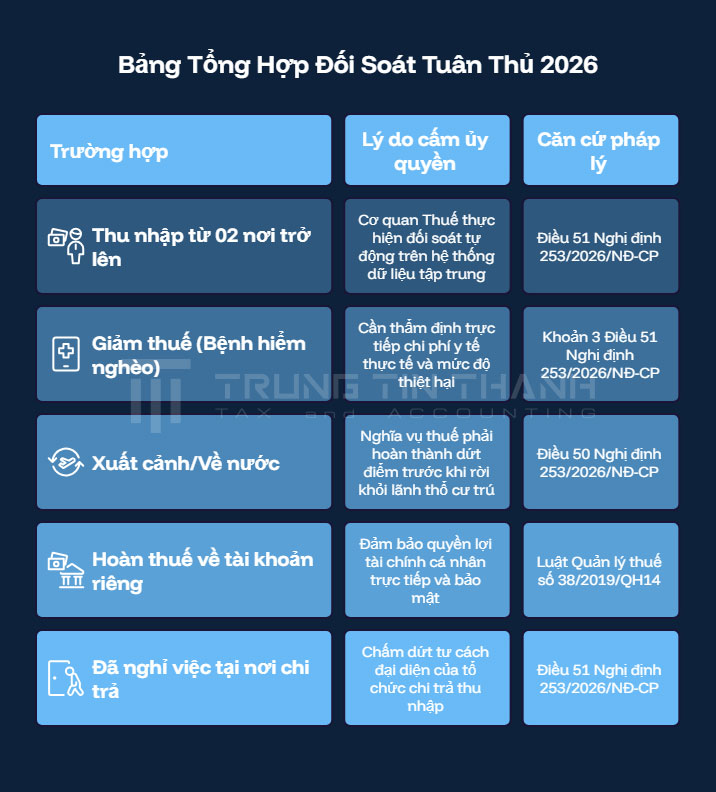
Trường hợp 1: Có thu nhập từ tiền lương, tiền công tại 02 nơi trở lên
Cá nhân có thu nhập từ 02 nguồn trở lên bắt buộc phải tự quyết toán để tổng hợp thuế theo biểu lũy tiến.
- Lưu ý kỹ thuật: Theo Điều 51 Nghị định 253/2026/NĐ-CP, nếu có thu nhập vãng lai đã khấu trừ 10% với mức bình quân tháng không quá 15 triệu đồng và cá nhân không có yêu cầu quyết toán phần này thì mới được ủy quyền cho nơi làm việc chính. Tuy nhiên, nếu tổng thu nhập thực tế cao, việc tự quyết toán thường mang lại lợi ích về hoàn thuế lớn hơn do áp dụng các mức giảm trừ mới.
Trường hợp 2: Kết thúc nhiệm kỳ công tác hoặc xuất cảnh khỏi Việt Nam
Cá nhân cư trú là người nước ngoài kết thúc hợp đồng hoặc về nước phải hoàn thành quyết toán thuế trước khi xuất cảnh.
- Điểm lưu ý: Nếu cá nhân có từ 02 nguồn thu nhập trở lên, việc tự quyết toán là bắt buộc tuyệt đối. Ngay cả khi chỉ có 01 nguồn, nếu doanh nghiệp chi trả từ chối phát hành văn bản bảo lãnh nghĩa vụ thuế (để tránh rủi ro nợ thuế liên đới), cá nhân buộc phải tự thực hiện thủ tục trực tiếp với cơ quan thuế.
Trường hợp 3: Đề nghị giảm thuế do bệnh hiểm nghèo, thiên tai, hỏa hoạn
Theo Khoản 3 Điều 51 Nghị định 253/2026/NĐ-CP, các trường hợp yêu cầu giảm thuế do mắc bệnh hiểm nghèo (theo Thông tư 50/2024/TT-BYT) không được phép ủy quyền.
- Gánh nặng hồ sơ: Việc giảm thuế căn cứ trên chi phí thực tế (sau khi trừ phần bảo hiểm chi trả). Doanh nghiệp không có thẩm quyền thẩm định chi phí y tế, do đó cá nhân phải trực tiếp nộp hồ sơ để Cơ quan thuế phê duyệt dựa trên hóa đơn và bệnh án hợp lệ.
Trường hợp 4: Có nhu cầu hoàn thuế vào tài khoản cá nhân
Với mức giảm trừ gia cảnh mới là 15,5 triệu đồng/tháng cho bản thân và 6,2 triệu đồng/tháng cho mỗi người phụ thuộc, số thuế nộp thừa có thể phát sinh lớn. Nếu cá nhân muốn nhận tiền hoàn trực tiếp thay vì bù trừ vào kỳ thuế sau của tổ chức, họ phải tự thực hiện kê khai.
Trường hợp 5: Chấm dứt hợp đồng lao động trước thời điểm quyết toán thuế
Khi cá nhân đã nghỉ việc tại đơn vị chi trả trước kỳ quyết toán (thường là quý 1 năm sau), quan hệ ủy quyền pháp lý không còn hiệu lực. Cá nhân phải tự tổng hợp thu nhập từ các Chứng từ khấu trừ thuế điện tử của các nơi đã làm việc để thực hiện nghĩa vụ trực tiếp.
QUY TRÌNH QUYẾT TOÁN TRỰC TUYẾN QUA CỔNG E-TAX VÀ VNeID
Năm 2026, Việt Nam đồng bộ hóa quản lý thuế qua định danh điện tử. Người nước ngoài không thể thực hiện quyết toán trực tuyến nếu thiếu tài khoản VNeID.
- Bước 1: Chuẩn bị hồ sơ & Chú ý đặc biệt về Hợp pháp hóa lãnh sự:
- Thu thập Chứng từ khấu trừ thuế điện tử và Giấy xác nhận thu nhập (Mẫu số 20/TXN-TNCN).
- Hồ sơ người phụ thuộc: Toàn bộ giấy tờ do nước ngoài cấp (Khai sinh, Kết hôn…) bắt buộc phải Hợp pháp hóa lãnh sự, dịch thuật và công chứng theo Thông tư 87/2026/TT-BTC.
- Bước 2: Kích hoạt định danh: Cá nhân trực tiếp đến Phòng Quản lý xuất nhập cảnh Công an tỉnh để đăng ký VNeID. Đây là công cụ duy nhất để xác thực tờ khai điện tử.
- Bước 3: Kê khai Tờ khai 02/QTT-TNCN: Thực hiện trên cổng eTax. Hệ thống 2026 sẽ tự động hiển thị dữ liệu thu nhập đã được các doanh nghiệp báo cáo qua mã số thuế cá nhân.
- Bước 4: Hoàn tất nghĩa vụ: Nộp thuế qua ngân hàng điện tử hoặc theo dõi trạng thái hoàn thuế. Nhận Giấy xác nhận hoàn thành nghĩa vụ thuế để phục vụ thủ tục xuất nhập cảnh.
VAI TRÒ VÀ TRÁCH NHIỆM CỦA DOANH NGHIỆP CHI TRẢ
Doanh nghiệp không chỉ là đơn vị chi trả mà còn là tổ chức quản trị rủi ro liên đới.
- Nghĩa vụ chứng từ: Cấp đầy đủ Mẫu số 20/TXN-TNCN và chứng từ khấu trừ điện tử đúng hạn.
- Quản trị rủi ro bảo lãnh: Doanh nghiệp có quyền từ chối phát hành văn bản bảo lãnh thuế khi nhân sự rời Việt Nam nếu cá nhân chưa hoàn thành tự quyết toán, nhằm tránh rủi ro nợ thuế liên đới cho pháp nhân.
- Nghĩa vụ báo cáo: Thực hiện quyết toán phần trách nhiệm tổ chức qua Mẫu số 05/QTT-TNCN.
CÂU HỎI THƯỜNG GẶP (FAQ)
Không. Theo Điều 50 Nghị định 253, cá nhân xuất cảnh phải quyết toán trước khi đi. Việc ủy quyền chỉ áp dụng cho nhân sự đang làm việc tại tổ chức vào thời điểm quyết toán (thường là quý 1 năm sau).
Cá nhân được giảm thuế tương ứng mức độ thiệt hại (viện phí thực tế trừ bảo hiểm) nhưng số tiền giảm thuế không vượt quá số thuế TNCN phải nộp. Theo Nghị định 253, mức giảm trừ cho y tế có ngưỡng tối đa là 23 triệu đồng/năm.
Có. Theo Luật 109/2025/QH15, mức giảm trừ cho bản thân là 15,5 triệu đồng/tháng (186 triệu đồng/năm) và người phụ thuộc là 6,2 triệu đồng/tháng áp dụng từ kỳ tính thuế năm 2026.
Không bắt buộc nếu bạn không có nhu cầu quyết toán phần này. Tuy nhiên, nếu tự quyết toán để tận dụng mức giảm trừ 15,5 triệu đồng, bạn có thể nhận lại được số thuế đã nộp thừa.
Theo Thông tư 87/2026, cơ quan thuế chỉ chấp nhận các chứng từ nước ngoài khi đã được hợp pháp hóa lãnh sự và dịch thuật công chứng để đảm bảo tính pháp lý trong hệ thống đối soát dữ liệu mới.
Cá nhân phải trực tiếp đến Phòng Quản lý xuất nhập cảnh thuộc Công an cấp tỉnh để thực hiện thu nhận vân tay và ảnh khuôn mặt nhằm kích hoạt tài khoản.